
【华安医药】公司点评盈康生命(300143.SZ):收入利润稳健增长,经营质量持续提升
2026-11-08 · zgdytwh.com
【 华安证券 医药团队】2026年10月27日发布公司点评 盈康生命 (300143.SZ):《收入利润稳健增长,经营质量持续提升》,欢迎与我们交流。 SAC:S0010521120002 SAC:S0010525070005 2026年10月25日,公司发布2026年三季度业绩公告,2026Q1-Q3公司实现营业收入15.33亿元(同比+12.92%)、归
【 华安证券 医药团队】2026年10月27日发布公司点评 盈康生命 (300143.SZ):《收入利润稳健增长,经营质量持续提升》,欢迎与我们交流。
SAC:S0010521120002
SAC:S0010525070005
2026年10月25日,公司发布2026年三季度业绩公告,2026Q1-Q3公司实现营业收入15.33亿元(同比+12.92%)、归母净利润1.02亿元(同比+17.45%)、扣非归母净利润0.97亿元(同比+13.61%)。
Q3单季度公司实现营业收入5.17亿元(同比+0.40%),归母净利润0.35亿元(同比+38.33%),扣非归母净利润0.33亿元(同比+34.06%),单季度利润增速显著高于收入增速,盈利质量有所改善。2026前三季度,公司毛利率为27.95%,同比提升1.17个百分点,主要源于收入结构优化,肿瘤等高附加值业务收入占比提升;公司经营活动产生的现金流量净额4.02亿元(同比+62.22%),主要系公司主营业务经营质量持续改善所致。
此外,公司于2026年7月审议通过回购方案,拟以3000万元至6000万元自有资金回购股份并全部用于注销,截至9月末已回购791,920股,占总股本0.08%,回购稳步推进彰显发展信心。
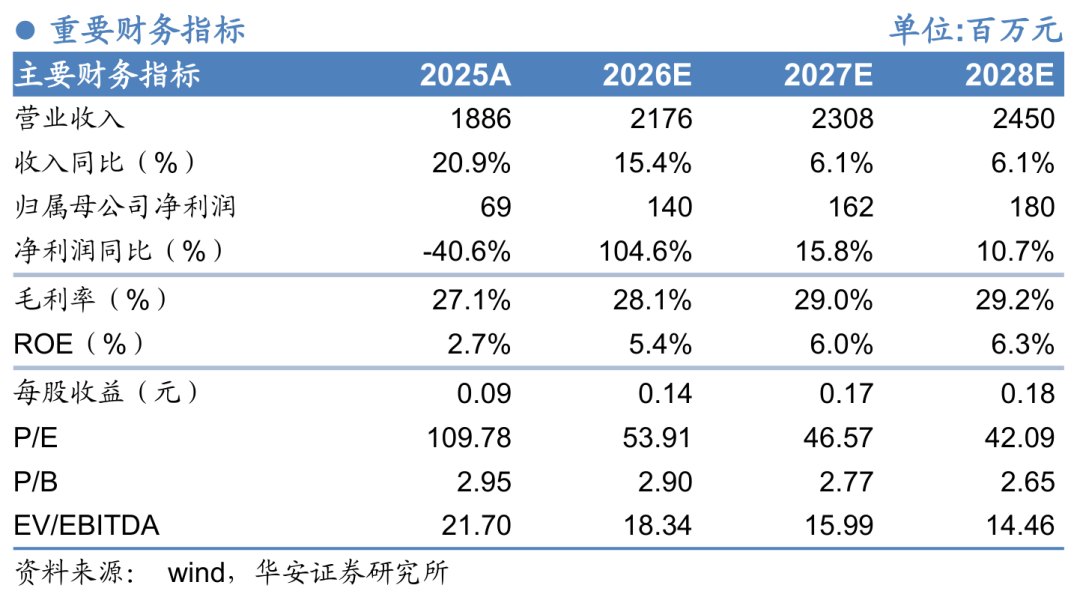
我们看好公司医疗服务&器械双板块驱动战略,器械板块内生+外延有望实现持续增长。预计公司2026-2028年将实现营业收入21.76/23.08/24.50亿元,同比+15.4%/6.1%/6.1%;将实现归母净利润1.40/1.62/1.80亿元,同比+104.6%/15.8%/10.7%,维持“买入”评级。
政策不确定性风险,并购不及预期风险,医院扩张不及预期风险。
重要提示: 本文内容节选自华安证券研究所已发布证券研究报告公司点评盈康生命(300143.SZ):《收入利润稳健增长,经营质量持续提升》(发布时间:2026年10月27日),具体分析内容请详见报告。若因对报告的摘编等产生歧义,应以报告发布当日的完整内容为准。报告发布机构:华安证券股份有限公司(已获中国证监会许可的证券投资咨询业务资格)。
分析师:谭国超(S0010521120002) 邮箱: tangc@hazq.com
分析师:李雨涵(S0010525070005) 邮箱: liyuh@hazq.com
谭国超: 研究所副所长、医药首席分析师;中山大学本科、香港中文大学硕士;曾任职于强生(上海)医疗器械有限公司、和君集团、诚通证券和 华西证券 研究所,主导投资多个早期医疗项目以及上市公司PIPE项目,有丰富的医疗产业、一级市场投资和二级市场研究经验。受邀产业投资机构、产业峰会、上市公司、主流财经媒体等交流演讲。曾多次获得Wind金牌分析师、2023中经医药大健康产业深具影响力分析师等。(SAC:S0010521120002)
李婵: 联席非药板块首席分析师,同时主要负责医疗器械和IVD行业研究。对外经贸大学金融硕士,具备五年二级市场工作经验。(SAC:S0010523120002)
李雨涵: 分析师,主要负责生物制品、医疗服务研究。湖南大学本硕,生物技术+金融硕士复合背景。(SAC:S0010525070005)